La región sin mar que cada vez es más difícil rodear
Durante buena parte de las últimas tres décadas, Asia Central se ha explicado por sus limitaciones. Una región sin salida al mar, alejada de los grandes centros económicos, dependiente de materias primas y encajada entre dos potencias mucho mayores, Rusia y China. La geografía parecía más un obstáculo que una ventaja.
Los cinco países siguen exactamente donde estaban. Lo que ha cambiado es el valor de estar allí. Kazajistán, Uzbekistán, Kirguistán, Tayikistán y Turkmenistán ocupan hoy un espacio al que Europa, China, Rusia, Corea del Sur, Turquía, los países del Golfo y Estados Unidos prestan una atención mucho mayor. La guerra de Ucrania ha alterado rutas que conectaban Asia y Europa a través de Rusia; la búsqueda de cadenas de suministro más resistentes ha dado más valor a corredores alternativos; y la transición energética y la competencia tecnológica han convertido determinados minerales en una cuestión de seguridad económica.
Pero quizá el cambio más interesante no esté fuera de Asia Central, sino dentro. Sus gobiernos intentan aprovechar este momento para ampliar sus opciones, diversificar relaciones y reducir el coste de depender demasiado de un único socio.
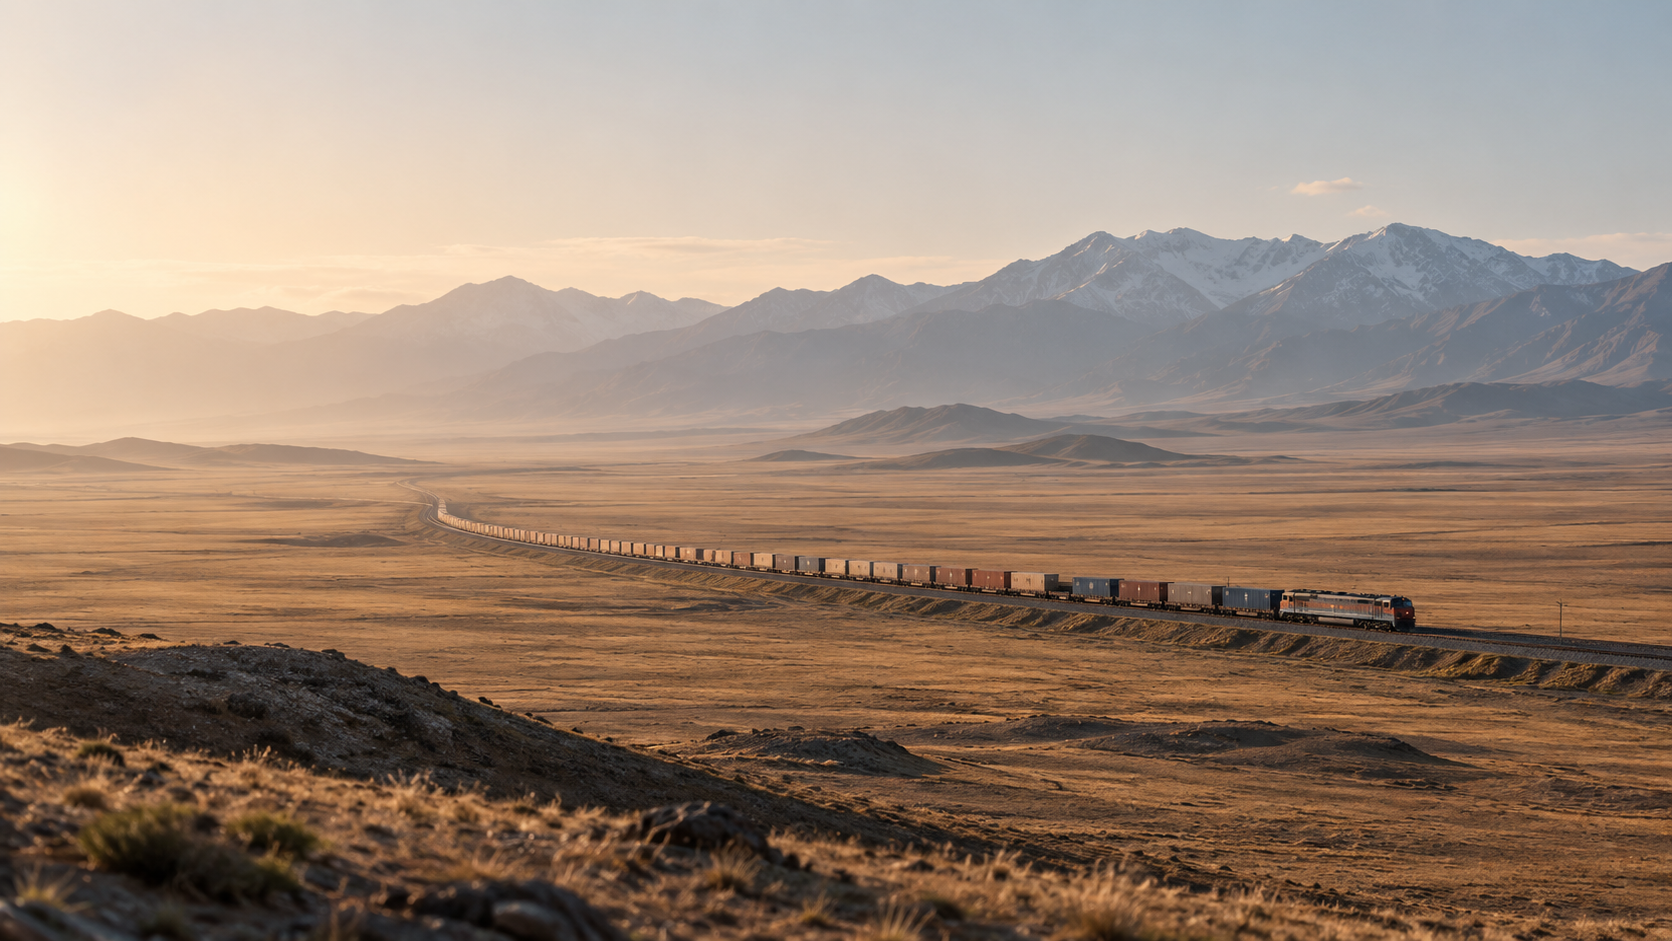
El ejemplo más visible es el corredor transcaspiano, conocido habitualmente como Middle Corridor. La ruta conecta China y Asia Central con el Cáucaso, Turquía y Europa atravesando el mar Caspio y evitando territorio ruso. No es nueva ni puede sustituir de la noche a la mañana a las grandes rutas euroasiáticas existentes. Pero desde 2022 ha adquirido una relevancia muy distinta.
Según un informe publicado a finales de septiembre por el Banco Mundial sobre el corredor transcaspiano, con las inversiones y reformas adecuadas el comercio a través de esta ruta podría más que triplicarse de aquí a 2040 y los tiempos de tránsito reducirse a la mitad. La inversión empieza a acompañar esa ambición: en febrero, el propio Banco Mundial aprobó una garantía de 846 millones de dólares destinada a movilizar 1.410 millones para mejorar el tramo ferroviario kazajo del corredor.
Es fácil dejarse seducir por estas cifras y concluir que Asia Central está camino de convertirse en el gran puente terrestre entre China y Europa. Conviene ser más prudentes. Una ruta ferroviaria puede atravesar un país sin transformarlo. Los contenedores pueden circular por Kazajistán o Uzbekistán dejando tras de sí relativamente poco valor económico. El verdadero desafío no consiste únicamente en conseguir que pasen más mercancías, sino en construir alrededor de esas conexiones servicios logísticos, industria, procesamiento, tecnología e inversión local. El mismo informe del Banco Mundial insiste en que la infraestructura por sí sola no será suficiente. El potencial del corredor dependerá también de una mayor coordinación entre países, mejores servicios logísticos y procedimientos comerciales capaces de reducir costes y tiempos.
Algo parecido ocurre con los recursos naturales. Según datos de la World Nuclear Association, Kazajistán es desde 2009 el mayor productor mundial de uranio y en 2025 aportó alrededor del 40 % de la producción global. El país también está intensificando la exploración y explotación de otros minerales considerados estratégicos. Uzbekistán, por su parte, está ampliando su sector minero y tratando de atraer inversión hacia actividades de mayor valor añadido.
Ese interés ayuda a explicar por qué actores con una presencia históricamente más limitada en la región intentan ahora consolidar posiciones. La Unión Europea ha convertido la conectividad y las materias primas críticas en dos de los ejes de su relación con Asia Central. Para los gobiernos centroasiáticos, esa diferencia es fundamental. Exportar minerales a un abanico mayor de compradores puede reducir riesgos, pero no cambia necesariamente la estructura de sus economías. Procesarlos, atraer tecnología y desarrollar actividades industriales asociadas sí podría hacerlo.
Todo ello ayuda también a entender una política exterior que desde fuera suele presentarse como un complicado ejercicio de equilibrio. Kazajistán mantiene una relación económica y de seguridad profunda con Rusia, participa activamente en la iniciativa china de la Franja y la Ruta y, al mismo tiempo, amplía sus vínculos con Europa, Estados Unidos, Corea del Sur, Turquía y los países del Golfo. Uzbekistán desarrolla su propia combinación de socios.
A menudo se habla de política exterior “multivectorial”. Un análisis reciente de Carnegie propone una expresión quizá más útil: una “política de cartera”, en la que los países recurren a socios diferentes para funciones distintas en lugar de escoger un único bloque. Eso explica también por qué describir lo que ocurre como un nuevo Great Game resulta cada vez menos útil. La expresión tiene fuerza, pero reproduce una mirada en la que Asia Central aparece como tablero mientras los verdaderos jugadores están siempre fuera de ella. Sus gobiernos tienen mucha menos capacidad que China, Rusia o la Unión Europea, pero no son actores pasivos. Precisamente porque existen más socios posibles, pueden escoger, negociar y ampliar su margen de maniobra.
Eso tampoco significa que Rusia esté desapareciendo de la región. Su peso económico continúa siendo considerable y la invasión de Ucrania no ha producido el repliegue que algunos anticipaban. Un análisis reciente de Chatham House sostiene que la influencia económica rusa incluso se ha reforzado en determinados ámbitos desde 2022. China, por su parte, conserva una ventaja difícil de igualar por escala, proximidad y capacidad inversora.
Ahí está probablemente la tensión que definirá los próximos años. Asia Central puede hacerse mucho más importante para el resto del mundo sin que eso transforme necesariamente sus propias economías. Puede convertirse en un corredor por el que circulan mercancías, en una fuente de minerales para industrias situadas en otros países y en un espacio donde nuevas potencias busquen influencia. O puede utilizar este momento para quedarse con una parte mayor del valor que atraviesa su territorio y sale de su subsuelo.
Durante mucho tiempo, no tener acceso al mar fue una de las grandes desventajas de Asia Central. En un mundo en el que las rutas comerciales se fragmentan, las materias primas vuelven a considerarse estratégicas y cada vez más países buscan alternativas, estar en medio empieza a significar algo distinto. La oportunidad está ahí. La cuestión es cuánto de ella conseguirá quedarse en la región.